
发卡网虚拟商品系统正从单一工具向综合运营生态演进,为链动小铺构建起独特的运营护城河,该系统通过自动化发卡、多级分销与数据打通,实现虚拟商品的高效流转与精准管理,显著降低人力成本与交易摩擦,生态化能力支持营销插件、用户留存及供应链协同,使链动小铺在合规前提下形成闭环运营,借助灵活的分销机制与实时结算,平台增强用户粘性与裂变效率,构筑起难以复制的竞争壁垒,最终实现从工具赋能到生态协同的战略升级。
在数字商品交易日益繁荣的今天,发卡网作为一种自动化虚拟商品销售系统,早已不再是简单的“自动发货工具”,当我们将目光投向链动小铺这类基于社交裂变成长的虚拟商品销售平台时,一个关键问题浮出水面:发卡网系统究竟应该如何定位,才能真正为链动小铺的运营提供可持续的支撑?
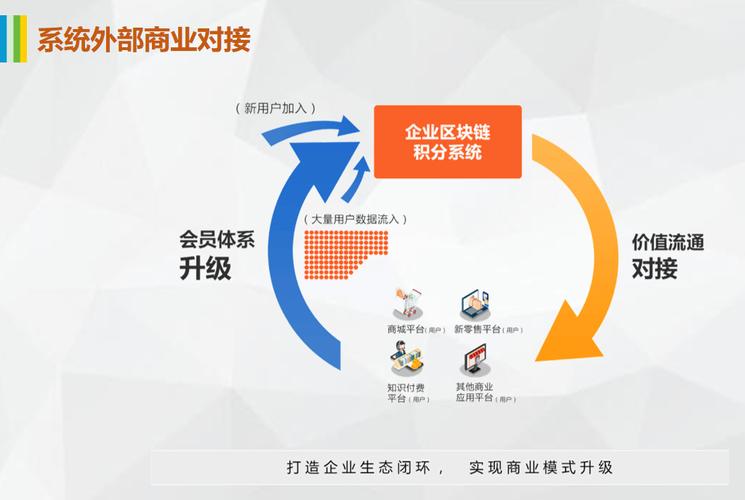
本文试图从用户、运营、开发者三个视角切入,探讨发卡网虚拟商品系统在链动小铺生态中的战略价值与实践路径。
用户视角:不是“买卡”,而是“即时满足”
对于链动小铺的终端用户而言,发卡网系统存在的意义,绝不仅仅是“把卡密发给我”这么简单。
第一,用户购买虚拟商品的核心诉求是“即时性”。 当一个用户通过链动小铺的社交分享链路进入购买页面,他的决策链条极短——可能是朋友推荐了一张优惠券、一个会员激活码,或者一款游戏道具,任何延迟都会导致转化漏斗的断裂,发卡网系统的自动发货能力,本质上是在兑现“即买即得”的用户心理契约,如果发货延迟超过30秒,用户的焦虑感就会开始上升;超过5分钟,退款率和客诉率将显著攀升。
第二,用户需要的是“确定性体验”,而非“惊喜”。 虚拟商品不同于实物商品,用户无法通过触感、外观来判断价值,他们唯一能感知的,是发卡网系统的响应速度、卡密的有效性、以及售后处理的流畅度,链动小铺的用户群体往往带有社交信任背书——他们是因朋友推荐而来,一旦体验不佳,不仅会流失该用户,还会损伤推荐者的社交信誉,发卡网系统必须做到“零意外”:库存实时同步、卡密即取即用、异常订单自动预警。
第三,用户期待“无感”的售后。 当卡密失效或重复时,用户不希望经历“联系客服→提供截图→等待审核→手动补发”的漫长流程,理想状态下,发卡网系统应具备自动检测卡密状态、自动补发、自动记录异常的能力,用户只需要点击“重新获取”,系统就能在后台完成一切,这种“无感售后”才是虚拟商品用户体验的终极形态。
从用户视角看,发卡网系统不是后台工具,而是链动小铺品牌承诺的“最后一公里”兑现者,它的稳定性,直接决定了用户对链动小铺的信任深度。
运营视角:发卡网是“隐形增长引擎”
如果说用户看到的是“自动发货”,那么运营者看到的应该是一套数据驱动、可配置、可扩展的增长基础设施。
发卡网系统是链动小铺精细化运营的数据金矿。 每一笔发卡记录都包含:商品类型、购买时间、用户来源(哪个社交节点分享)、复购频次、客单价、退款原因等,这些数据如果仅仅用于发货,是极大的浪费,运营者可以通过发卡网后台分析:哪类虚拟商品在哪个社交层级转化最高?什么时间段发卡失败率最高?哪些用户是高频复购者但从未分享?这些洞察可以直接指导选品、定价、裂变激励策略。
发卡网系统需要支持“动态库存与弹性定价”。 链动小铺的社交裂变特性决定了流量具有脉冲式特征——一条朋友圈可能带来数百订单,而平时可能只有几十单,发卡网系统必须具备库存预警、自动下架、批量补货、甚至动态调价的能力,当某款视频会员卡密库存低于阈值时,系统可自动提高售价或限制购买数量,避免超卖导致的客诉,这种“运营策略即系统配置”的能力,才是发卡网对运营的真正赋能。
发卡网系统应成为“分润与结算”的自动化中枢。 链动小铺的核心是“链动”——即用户通过分享获得佣金,发卡网系统如果仅记录“谁买了什么”,而不记录“谁推荐了这笔订单”,运营就需要手动对账,效率极低且易出错,理想状态下,发卡网应与链动小铺的分销系统深度耦合:订单完成→自动计算推荐佣金→自动进入待结算池→自动触发提现或复购抵扣,这样,运营者才能从繁琐的财务对账中解放出来,专注于策略与增长。
发卡网系统是风控的第一道防线。 虚拟商品交易是高危场景:黑产会利用盗刷信用卡购买卡密、会批量注册小号刷单、会恶意退款,发卡网系统需要具备:IP频次限制、设备指纹识别、异常订单拦截、卡密使用时效控制等能力,这些风控措施不应是“事后补救”,而应内嵌在发卡流程中,同一IP在10分钟内购买超过5张卡密,系统自动触发人工审核;卡密发出后24小时内未使用,自动冻结并通知用户,这些策略的自动化执行,才是运营者真正需要的“安全网”。
从运营视角看,发卡网系统不是成本中心,而是增长杠杆,它的每一次自动化,都在释放运营人力;它的每一条数据,都在指引增长方向。
开发者视角:从“能用”到“可演进”的架构思考
对于开发者而言,为链动小铺构建发卡网系统,挑战不在于“实现自动发货”,而在于如何设计一个能随业务演进而灵活扩展的架构。
第一,发卡网系统的核心是“状态机”,而非“数据库”。 很多初版发卡网系统只是简单地“读取库存→减一→写入订单→返回卡密”,这种设计在并发量低时可用,一旦链动小铺出现爆款商品,超卖、重复发卡、状态不一致等问题会集中爆发,正确的做法是:将每张卡密视为一个独立的状态实体(待售→锁定→已售→已使用→已失效),通过分布式锁或队列机制保证状态转换的原子性,订单与卡密之间应是“多对多”关系(一个订单可能包含多张卡密),而非简单的“一对一”。
第二,发卡网系统需要“事件驱动”而非“请求驱动”。 当用户下单后,系统不应同步等待卡密分配、邮件发送、佣金计算全部完成再返回结果,更好的设计是:订单创建后立即返回“处理中”,然后通过消息队列异步处理卡密分配、通知推送、分润计算、风控扫描等步骤,这样既能提升响应速度,又能保证各环节解耦——佣金计算失败不影响发卡,风控拦截可异步撤回卡密,这种架构在链动小铺的脉冲流量下尤其重要。
第三,API设计应面向“运营场景”而非“技术功能”。 开发者容易陷入“提供增删改查接口”的思维,但运营者真正需要的是:批量导入卡密时自动去重、按标签筛选库存、一键下架某批次问题卡密、实时查看各商品转化率、导出分润报表,这些场景化API的设计质量,直接决定了运营效率。“批量导入”接口应支持CSV模板校验、重复卡密自动过滤、导入结果异步通知;“库存查询”接口应支持按商品、批次、有效期、状态等多维度过滤。
第四,可观测性是发卡网系统的生命线。 开发者必须为系统埋点:发卡成功率、平均发卡耗时、卡密库存水位、异常订单类型分布、各接口P99延迟,这些指标应实时展示在运营看板上,并设置告警阈值,当发卡失败率超过1%时,自动通知开发者与运营;当某商品库存低于10%时,自动触发补货提醒,没有可观测性的发卡网系统,就像没有仪表盘的飞机——飞得再快,也随时可能坠毁。
第五,安全设计应遵循“最小权限”与“不可抵赖”。 发卡网系统涉及卡密、资金、用户信息,安全要求极高,开发者应做到:卡密加密存储、传输全程HTTPS、操作日志不可篡改、敏感操作二次认证、API调用频率限制,所有发卡记录应具备“不可抵赖性”——一旦发出,无法删除或修改,只能通过反向操作(如补发、冻结)来纠正,这既是风控需要,也是合规要求。
从开发者视角看,发卡网系统不是“一次性项目”,而是需要持续演进的产品,它的架构弹性,决定了链动小铺能走多远。
发卡网是链动小铺的“信任基础设施”
回到开篇的问题:发卡网虚拟商品系统如何为链动小铺提供运营支持?
答案不在于“自动发货”这个功能本身,而在于它能否成为用户信任的兑现者、运营增长的杠杆、技术演进的基石,当用户因“秒到账”而愿意复购,当运营因“数据透明”而精准决策,当开发者因“架构弹性”而从容应对流量洪峰——发卡网就不再是一个后台工具,而是链动小铺整个商业模式的信任基础设施。
在这个意义上,投资发卡网系统的建设,就是投资链动小铺的运营护城河,而这条护城河的深度,取决于我们是否愿意从用户、运营、开发者三个视角同时思考,并付诸实践。
本文链接:https://www.ncwmj.com/news/12302.html


